«Las microfinanzas son el mejor vehículo para la reactivación económica y social que tanto necesitamos.»
Cuentan las historias que, en el Imperio Romano, las personas adineradas que aspiraban a hacer crecer su capital solían sentarse en un banco frente a una mesa de madera y ofrecían captar “ahorros” a cambio de un “papel”. En este reconocían su deuda más un interés compensatorio y a prestar dinero a aquel que lo necesitara. Como todo negocio tenía buenos y malos representantes, por lo tanto, cuando el acreedor o aprendiz de banquero no podía devolver los ahorros, había la costumbre de culminar el reclamo o la protesta rompiendo el banco donde se sentaba. Cuando alguien quería recibir un crédito decía “voy al banco“, cuando quería tener una constancia de valor reclamaba su “billete” y cuando un banquero no podía pagar se decía que estaba en “bancarrota”.
A partir de ahí, los servicios financieros han formado parte de nuestras vidas en una relación compleja, huraña y satisfactoria, hasta convertirse en instituciones de orden público de relevante importancia para nuestra sociedad y su desarrollo.
Un giro disruptivo
Sin embargo, cuando la historia va enmarcando a la banca como sinónimo de privilegiados y acaudalados, nace en Irlanda sus primeras historias disruptivas promovidas por Jonathan Swift en el año 1729 quien propone microcréditos para sacar de la pobreza a miles de personas afectadas por “la Gran Hambruna”. Pero fue Muhammad Yunus, que en los años 1970, impulsó una corriente diametralmente opuesta a la tendencia de la banca tradicional y a quien más tarde se le llamó el padre del microcrédito por derribar los viejos prejuicios que dejaban fuera del sistema a muchas personas de escasos recursos. Es así como nace en Bangladesh el Grameen Bank, más conocido como “el banco de los pobres”.
Desde entonces, esta querida y “disruptiva cincuentona” industria de las microfinanzas trabaja y lucha junto a otras instituciones privadas y los gobiernos para dar acceso al financiamiento a millones de familias de bajos recursos en el mundo bajo la bandera de la “inclusión financiera”. Pero si hacemos un balance de los logros y retos, podemos reconocer que es una actividad que aunque tuvo inicios controversiales, desafiantes y ambiciosos como erradicar la pobreza, ha logrado financiar entre 200 y 220 millones de familias vulnerables a nivel global, pocos esfuerzos en el mundo podrían adjudicarse tan noble misión. Sin embargo, debemos indicar que el impacto no ha sido suficiente.
Los beneficiados potenciales
Según el portal “Worldometers” en este mes la población mundial llegará a 7,800 millones de personas, eso significa que somos aproximadamente 1,800 millones de familias, de las cuales 1,200 son de bajos recursos, si excluimos a los que por informalidad u otros factores no reflejan las estadísticas, solo consideraríamos al 60% de este total, nos quedamos con un potencial de 720 millones de personas, por lo tanto, la industria solo alcanzó a atender entre el 28% y 31% del total potencial.
Le puede interesar: Conversión Empresarial Corporativa
Si cambiamos de perspectiva y pasamos al frente económico después de “muertos y heridos”, podemos decir que las instituciones microfinancieras han demostrado que pueden ser rentables y auto sostenibles manteniendo un propósito social incluso, demostrando ser capaces de superar serias crisis financieras. La cúspide de esta industria se da en el año 2006 cuando Yunus recibe el “Premio Nobel de la Paz”, la fama y apoyo de entidades privadas y gubernamentales fue amplio e inusualmente generoso, quizás porque representaba la lucha por los “pies descalzos” o humanizaba, de alguna manera, a un sector del sistema financiero.
El lado oscuro de las finanzas
Años después del boom en Asia, hubo eventos trágicos como el suicidio de algunos clientes porque no podían pagar sus deudas y el clima cambió radicalmente. Empezaron los cuestionamientos al modelo y se pusieron sobre la mesa profundas discusiones conceptuales como; ¿Son las microfinanzas un modelo confiable para la lucha contra la pobreza? ¿Pueden convivir los objetivos comerciales con los objetivos sociales? ¿Es ético que fondos públicos aporten a instituciones privadas con fines de lucro? Y otros cuestionamientos menos conceptuales pero que cuestionaban la compatibilidad de objetivos como, por ejemplo; ¿Por qué una empresa con fines tan nobles empieza a cotizar en bolsa de valores?
Microfinanzas auto-sostenibles
Desde mi perspectiva en esa época el asistencialismo era inherente a las microfinanzas y eso creaba estructuras empresariales ineficientes e insostenibles por lo tanto, su permanencia en el mercado estaba supeditada a la “buena voluntad” de un fondo solidario, programas gubernamentales, ONG´s etc. Creo que es absolutamente necesario crear microfinancieras auto-sostenibles y para llegar a dar acceso al crédito a esas 500 millones de familias faltantes, deberíamos promover su masificación a nivel institucional. También considero que es perfectamente compatible la viabilidad empresarial con la promoción de la salud social y además, que es imprescindible que las instituciones financieras incorporen como base de sus políticas el bien común. Precios justos, respeto al medio ambiente, educación financiera, comercio justo, crédito productivo, entre otros.
Creo en un Estado promotor que garantice la estabilidad jurídica a las empresas y no en un Estado que salve con fondos públicos a bancos quebrados. Islandia en la última crisis sub prime decidió no otorgar salvatajes a ningún banco y el año 2019 se encuentra como una de las economías más sólidas a nivel global, ocupando el 6to lugar del “Social Progress Index” Por debajo de países como Suecia y Finlandia.
Creo que quienes hoy trabajamos en microfinanzas, tenemos la gran responsabilidad de buscar eficiencias no solo para el crecimiento de la empresa sino y sobre todo, para trasladar este beneficio a nuestros consumidores finales y poder contribuir a superar ese eterno dilema que heredamos de la banca universal. “Que los clientes trabajen con nosotros porque nos prefieran y no solo porque nos necesiten”. También debemos entender que es legítimo gestionar el ROE pero no solo a través del precio, sino a través de la gestión de activos, la reducción de costos y volviendo más eficiente el patrimonio.
Un motivo para estar orgullosos
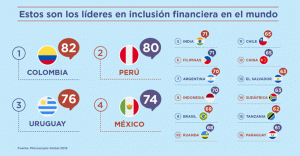
Finalmente, en Sudamérica tenemos motivos suficientes para sentirnos orgullosos de los logros que hemos alcanzado en acceso al crédito, Colombia y Perú lideran el “Microscopio Global” en los últimos 10 años, según el ranking mundial de inclusión financiera que realiza la revista The Economist. Esto se debe al esfuerzo de los gobiernos y entidades privadas. Sin embargo, los principales retos están por venir, especialmente, en esta coyuntura tan compleja y es ahora de vital importancia que los gobiernos entiendan que las microfinanzas son el mejor vehículo para la reactivación económica y social que tanto necesitamos. Cierro este artículo de opinión parafraseando la última estrofa del poema “Esperanza” del Sr. Alexis Valdez “… y cuando la tormenta pase, te pido Dios apenado, que nos devuelvas mejores, como nos habías soñado “.
Lea también: Precios de Transferencia en Colombia y América