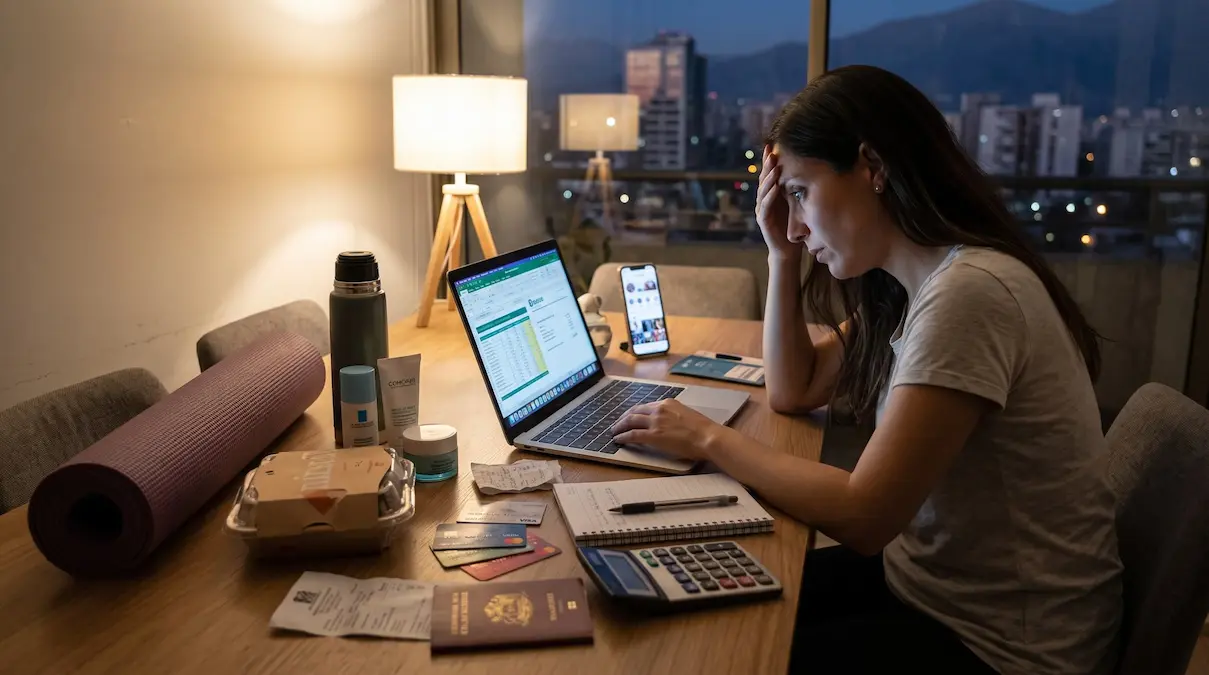
Clases de pilates, la última rutina de skincare, escapadas de fin de semana, cenas de autor, delivery para ganar tiempo y la suscripción a tres aplicaciones distintas para meditar. El bienestar dejó de ser un simple estado físico o mental para convertirse en un mercado sumamente exigente. Pero en el intento de comprar tranquilidad y calidad de vida, muchos chilenos están hipotecando su paz mental.
Los datos sobre cómo estamos manejando nuestras finanzas personales encienden alarmas. Según el último Informe de Deuda Morosa de la Universidad San Sebastián y Equifax (2026), casi 4 millones de personas en Chile tienen deudas impagas, con una mora promedio que supera los $2,4 millones. Lo preocupante es cómo financiamos el día a día: el sector retail (tarjetas de casas comerciales) concentra la mayor cantidad de documentos impagos, lo que indica que el crédito se está usando para sostener el consumo cotidiano y el estilo de vida.
Paola Schiaffino, consultora y especialista en bienestar financiero, advierte sobre un fenómeno cada vez más habitual: la delgada línea entre gastar para sentirse genuinamente bien y gastar para sostener un estándar impuesto. «Estamos viendo cómo el autocuidado se transformó en una obligación financiera», explica Schiaffino. «Ya no basta con descansar o hacer ejercicio. Hay una presión silenciosa por consumir el bienestar: pagar la terapia de moda, comprar suplementos carísimos o ir al retiro que todos publican. El problema es que la gente se está estresando para pagar exactamente aquello que compró para desestresarse».
La trampa del consumo compensatorio
El contexto no ayuda. Un reciente estudio de Zurich sobre el valor de la salud mental (2026) proyecta que cerca de 1 de cada 4 personas en Chile vivirá con alguna condición de salud mental hacia el 2030. Estamos agotados, y la respuesta natural es buscar alivio rápido a través del consumo. Compramos «pequeños lujos» o gratificaciones inmediatas para compensar el cansancio de la semana, pero terminamos atrapados en la llamada «tensión financiera permanente».
A esto se suma el ecosistema de las redes sociales, que distorsionó la regla clásica que dictaba que «gastar en experiencias genera más felicidad que acumular bienes materiales». Hoy, un viaje a un destino exótico, el ticket para el festival del año o una cena en el restaurante de moda funcionan exactamente igual que el auto de lujo de hace una década: son símbolos de estatus.
«Las plataformas nos han convencido de que para ‘vivir bien’ hay que consumir ciertas experiencias ‘instagrameables’. Muchas veces no estamos pagando por el disfrute real del momento, sino por la validación social, por demostrarle al resto que tenemos una vida interesante. Y eso, cuando la deuda promedio en algunos sectores llega a ser 5 veces su ingreso mensual, es insostenible», detalla la experta.
Desintoxicar el presupuesto
Para Schiaffino, la solución no pasa por vivir en la austeridad absoluta ni sentir culpa por pedir comida a domicilio un viernes, sino por volver a conectar el consumo con la satisfacción personal y no con la expectativa ajena.
«El verdadero bienestar financiero significa que tus decisiones con la plata te dejen dormir tranquilo por las noches, no que te obliguen a endeudarte o a trabajar horas extras para pagar las clases de yoga», afirma. La especialista sugiere una prueba ácida antes de desembolsar dinero en la categoría de ‘estilo de vida’: ¿Pagaría por esta experiencia, viaje o producto si tuviera estrictamente prohibido contarlo o subirlo a mis redes sociales? Si la respuesta es no, ese gasto no es bienestar, es relaciones públicas personales.
Le puede interesar: Los 7 perfiles Operativos que las Empresas buscarán durante 2027