Mariano Sardáns, CEO de FDI, analiza el estrechamiento de la diferencia de tasas entre los bonos de países emergentes y los títulos del Tesoro estadounidense a 10 años.
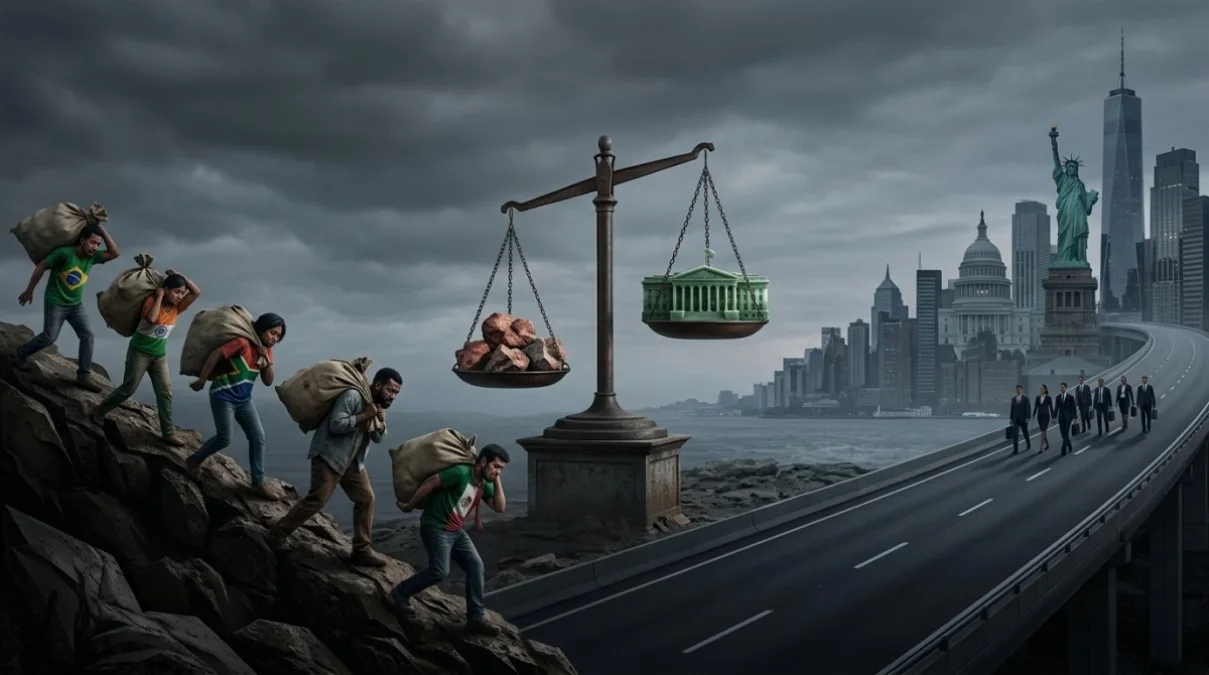
El mercado de renta fija atraviesa un escenario en el que los bonos de países emergentes denominados en dólares han reducido la diferencia de rendimiento frente a los títulos del Tesoro de Estados Unidos a 10 años. Para Mariano este movimiento modifica el atractivo relativo de ambos mercados y plantea interrogantes sobre la valoración actual de la deuda estadounidense y emergente.
La denominada prima de riesgo permite comparar cuánto rendimiento adicional exige el mercado para invertir en deuda de un país emergente frente a los bonos del Tesoro estadounidense, considerados una referencia para los activos de renta fija. Cuando esa diferencia se reduce, los inversores reciben una compensación menor por asumir el riesgo adicional asociado a los mercados emergentes.
“El riesgo país de los bonos en dólares de países emergentes se achicó con respecto a Estados Unidos. Si tomamos el grupo de bonos a 10 años de los emergentes, la tasa promedio contra la de Estados Unidos se redujo”, explica Sardáns.
Según el ejecutivo, el fenómeno puede responder a diferentes factores. Por un lado, las tasas de los bonos estadounidenses aumentaron ante las preocupaciones relacionadas con la inflación. Al mismo tiempo, los rendimientos de los títulos emergentes no aumentaron en la misma proporción o incluso disminuyeron.
Esto genera una situación particular en términos de valoración. “Eso quiere decir que o los bonos de Estados Unidos a 10 años están muy baratos, o los de los emergentes están muy caros”, señala Sardáns.
Una diferencia que también refleja los precios
El comportamiento de las tasas debe analizarse junto con el precio de los bonos. Existe una relación inversa entre ambas variables: cuando el rendimiento exigido por los inversores aumenta, el precio de los títulos tiende a disminuir.
En este caso, tanto los bonos estadounidenses como los emergentes registraron una caída de precios, pero el descenso fue mayor en los títulos del Tesoro. Esto explica por qué, pese a que Estados Unidos continúa ofreciendo una tasa inferior a la de muchos emisores emergentes, la diferencia entre ambos rendimientos se ha reducido.
“Los dos cayeron de precio, pero cayó mucho más el bono estadounidense, así que hoy está relativamente más barato que el de los emergentes”, afirma el CEO de FDI.
La lectura resulta relevante para los inversores porque muestra que un bono que ofrece una tasa mayor no necesariamente tiene un mayor potencial de valorización. La rentabilidad que ofrece actualmente un título debe analizarse junto con su precio y con las perspectivas sobre la evolución futura de las tasas.
El factor fiscal de Estados Unidos
Otro de los elementos que Sardáns incorpora en su análisis es la situación fiscal estadounidense. El elevado déficit de Estados Unidos representa un desafío para las finanzas públicas y puede ejercer presión sobre las tasas de interés de largo plazo, particularmente en un escenario en el que el Gobierno necesita continuar financiándose mediante la emisión de deuda.
Sin embargo, el ejecutivo considera que este nivel de tasas no necesariamente puede mantenerse indefinidamente. Una eventual corrección fiscal podría modificar las expectativas del mercado y favorecer una recuperación de los precios de los bonos estadounidenses.
“Es cierto que Estados Unidos tiene déficit, pero no puede sostener indefinidamente este nivel de tasas”, sostiene Sardáns.
En su análisis, una eventual decisión de aplicar un mayor control sobre las cuentas públicas podría tener un impacto significativo sobre la deuda de largo plazo. Como referencia, menciona el proceso de ajuste fiscal registrado durante la administración de Bill Clinton en la década de 1990.
“Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto, como lo hizo Clinton en los años 90, cuando se logró acomodar el déficit fiscal al crecimiento de la economía”, agrega.
Una posible oportunidad en los bonos del Tesoro
El escenario planteado por Sardáns abre la posibilidad de que los bonos estadounidenses a 10 años tengan un mayor potencial de valorización si las condiciones fiscales del país comienzan a mejorar.
La lógica es que una reducción de las tasas de interés de largo plazo elevaría el precio de los bonos que ya fueron emitidos con rendimientos superiores. De esta manera, un inversor podría obtener una ganancia por la valorización del título, además del rendimiento asociado a su tenencia.
“Si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”, explica Sardáns.
La lectura pone el foco en un aspecto clave para el mercado de renta fija: el rendimiento actual no es el único elemento que determina el atractivo de un bono. Las expectativas sobre inflación, tasas de interés, déficit fiscal y riesgo país también pueden modificar sustancialmente el valor de los títulos.
Para los mercados emergentes, el estrechamiento de la brecha implica, a su vez, un desafío. Si la diferencia de rendimiento frente a Estados Unidos continúa reduciéndose, los inversores podrían exigir una mayor justificación para asumir el riesgo adicional que implica invertir en deuda emergente.
En este contexto, la comparación entre ambos mercados adquiere mayor relevancia. Mientras los bonos emergentes mantienen tasas superiores, la deuda estadounidense podría ofrecer un mayor potencial de valorización si las tasas largas retroceden y se produce una mejora en las perspectivas fiscales del país.
El análisis de Sardáns, por tanto, no se limita a determinar qué bonos pagan más, sino a identificar cuál ofrece una mejor relación entre precio, rendimiento y riesgo bajo las condiciones actuales del mercado.
Otros análisis de Mariano Sardáns: Impacto Arancelario en Latam 2026 y Claves para Diseñar una Cartera de inversiones.