
Existen muchas formas de ahorrar dinero, unas que no implican más allá de disponer de una alcancía y otras que incorporan la inversión en una diversidad de instrumentos disponibles para tal fin. En todas las formas existentes, es necesario partir del principio de valorar el hábito del ahorro y la implicación que éste tiene en cuanto al compromiso y a la disciplina del ahorrador. Así mismo, el ahorrador debe establecer metas claras ante las expectativas de ahorro que se plantee para conseguir un objetivo, entre ellas las más significativas deberán responder a las preguntas de ¿Para qué se ahorra?, ¿Cuánto se requiere ahorrar? y ¿Durante cuánto tiempo se debe ahorrar?.

Al tener definidas dichas metas, la necesidad para el ahorrador es conocer diferentes maneras e instrumentos que puedan facilitar y aún optimizar la consecución del objetivo de ahorro. Es ante esta necesidad que se requiere una asesoría especializada para tomar la decisión, la cual en Colombia se logra encontrar a través de entidades cuya razón de ser obedece a la prestación de servicios financieros los cuales se enfocan en el ofrecimiento al público en general de productos que se ajusten a los inversionistas según su perfil de riesgo de inversión, horizonte de tiempo y expectativas de rendimientos a partir del cumplimiento normativo del deber de asesoría especial y bajo la supervisión de la Superintendencia Financiera de Colombia; entidad de máxima autoridad en el país, que regula a las entidades financieras y a los productos con los que se puede captar dinero a la luz de su principal objetivo el cual es proteger a los inversionistas y fortalecer los sistemas de educación financiera para que los colombianos no caigamos en manos de personas y organizaciones inescrupulosas que nos lleven a perder nuestros ahorros.
Le puede interesar: El Objetivo de Nuestro Ahorro, Inversión o Gasto?
Comúnmente, los ahorradores canalizan sus recursos a través de cuentas de ahorro y CDTs a través de establecimientos de crédito lo cual es de gran importancia para el sistema, pues en muchos casos es a través de estas alternativas que se logra penetrar la barrera para que los ahorradores se vinculen al sistema financiero del país y de esta manera eviten vehículos de captación informales que prometen altas rentabilidades a cuestas de poner en riesgo sus recursos. Sin embargo, existen otras alternativas que resultan bastante apropiadas al momento de analizar opciones de ahorro e inversión, tales como, la Fiducia de Inversión, ésta por definición es un producto administrado y estructurado por una sociedad fiduciaria, que tiene como objetivo atender las necesidades de inversión del fideicomitente, de acuerdo con su perfil de riesgo, horizonte y régimen de inversión, delegando así la gestión de los recursos a una entidad especializada.
Así las cosas, la fiducia de inversión resulta atractiva tanto para empresas como para personas naturales. Por ejemplo, las empresas pueden delegar en una sociedad fiduciaria la administración y gestión de un portafolio de inversión con fines de ahorro de los recursos pertenecientes al fondo de empleados de sus colaboradores, definiendo políticas y límites de inversión, tipos de activos, sectores de la economía y demás pautas que surjan de la asesoría que brinda la administradora en la estructuración del producto. De esta manera, se garantiza una gestión transparente y segregada por parte de un profesional del mercado de valores. fiducia de inversión
Similarmente, para una persona o institución que considere buscar alternativas de inversión con fines de ahorro, existen los fondos de inversión colectiva (FICs) los cuales constituyen un mecanismo de captación y administración de sumas de recursos, integrado con los aportes de un número plural de inversionistas. Estos recursos son gestionados de manera colectiva para obtener resultados económicos también colectivos. La normatividad vigente establece que dentro de estos se encuentran los fondos de tipo abierto, en los cuales la redención de las participaciones de los inversionistas se puede realizar en cualquier momento; no obstante, podrán acordarse pactos de permanencia mínima los cuales implican el cobro de una penalidad por retiros anticipados al cumplimiento del plazo. En segundo lugar, existen los fondos de tipo cerrado, en estos la redención de las participaciones de los inversionistas se puede realizar únicamente al final del plazo previsto para la duración del fondo de inversión colectiva. Cada FIC tiene un Reglamento el cual debe ser aprobado por la Superintendencia Financiera de Colombia antes de iniciar operaciones, en este documento se encuentran relacionadas todas las condiciones que los inversionistas deben cumplir para ingresar al FIC, tales como el monto mínimo de inversión el cual en la práctica va desde montos de veinte mil pesos en adelante y el perfil de riesgo del FIC el cual puede ser entre conservador, moderado o agresivo. El perfil de riesgo es en gran manera sustentado por la política de inversión que se defina para alcanzar el objetivo de inversión del fondo la cual se compone de los tipos de activos en los que se invierte el portafolio del fondo, los plazos máximos de estas inversiones, los tipos de emisores y su sector económico, el tipo de renta de estos activos y su moneda de denominación entre los más relevantes. Todas estas condiciones son sometidas a conocimiento y entendimiento de los ahorradores y se contrastan con su perfil de riesgo con el fin de hallar el producto idóneo para cada uno, tareas que se realizan previas a la vinculación a un FIC bajo el deber de asesoría especial según la normatividad vigente en lo relacionado con la actividad comercial de los FICs.
Le puede interesar: Fiducia de Inversión, la manera más inteligente de ahorrar
De esta manera existe en el mercado Colombiano una amplia gama de FICs orientados a suplir las necesidades de inversión del público permitiendo así a los ahorradores exponerse al mercado de renta fija, de renta variable o de activos alternativos; a inversiones en bonos, CDTs, acciones, derechos económicos y derivados -entre los más representativos-; a inversiones de corto, mediano o largo plazo; a emisores del sector financiero, del sector real o del sector público y a mercados nacionales o internacionales entre otros. Así las cosas, a mayo de 2019 el mercado de FICs administrados por sociedades fiduciarias asciende a 60.7 billones de pesos distribuidos en 91 fondos, monto que ha presentado un incremento en el último año del 11% según cifras de Asofiduciarias. Estas dimensiones resultan altamente significativas dentro del sistema financiero de Colombia y evidencian la relevancia del producto de FICs al momento de analizar alternativas para los ahorradores. A partir de la asesoría que brindan las sociedades fiduciarias, los ahorradores pueden conocer y entender las alternativas de inversión que hay a su disposición, así como los riesgos a los que se expondrían con el fin de que puedan tomar decisiones acertadas y a consciencia que les aporten a alcanzar de una manera eficiente y óptima sus objetivos de ahorro.
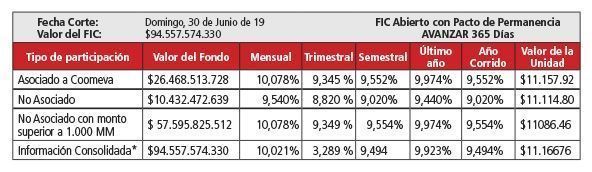
En la Fiduciaria Coomeva administramos cinco (5) Fondos de Inversión Colectiva dirigidos a diferentes públicos con diferentes apetitos de riesgo con una rentabilidad muy competitiva en el mercado. fiducia de inversión